
Panneaux et batterie dans le même devis : pourquoi la TVA peut passer à 20 %
Publié le 02/11/2026 · 6 min de lecture
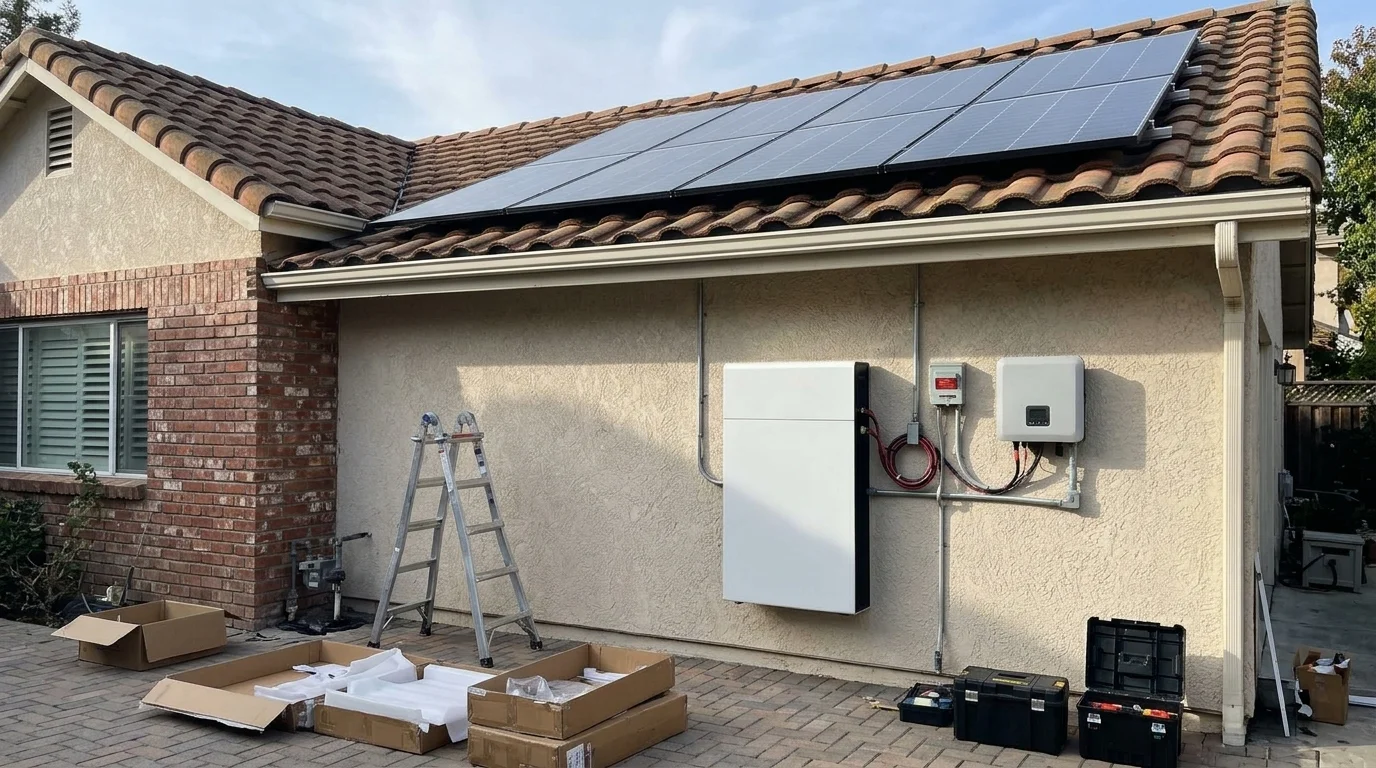
Des panneaux solaires posés sur un logement sont facturés à 5,5 % de TVA quand l'opération ne dépasse pas 9 kWc, que les modules respectent des critères environnementaux certifiés et qu'un gestionnaire d'énergie pilote au moins deux usages. Mais le taux ne dépend pas que du matériel : il dépend aussi de la façon dont l'offre est construite. La doctrine fiscale publiée le 10 juin 2026 le dit sans ambiguïté, une batterie fournie et posée dans la même prestation que les panneaux fait passer toute l'opération à 20 %, panneaux compris.
La règle de l'opération unique, en une phrase
Pour la TVA, un devis n'est pas une addition de lignes taxées chacune à son taux. Quand plusieurs éléments forment, pour un consommateur moyen, une seule prestation économique, ils suivent un taux unique. L'administration procède alors en deux temps, détaillés dans le Bulletin officiel des finances publiques consacré au photovoltaïque : elle écarte d'abord les éléments accessoires, ceux qui ne sont pas une fin en soi ou dont la valeur est marginale, puis elle applique le taux le plus élevé parmi les éléments qui restent.
Le gestionnaire d'énergie et l'onduleur passent ce premier filtre comme accessoires des panneaux : ils n'ont pas de finalité propre pour le client et pèsent peu dans le prix. Ils prennent donc le taux des panneaux, 5,5 % si les conditions sont remplies. La batterie, elle, n'est jamais accessoire : sa valeur est trop importante par rapport aux panneaux, et elle ne bénéficie d'aucun taux réduit.
« En présence d'un élément non accessoire ne relevant d'aucun taux réduit de la TVA, cette prestation unique doit donc être soumise au taux normal de 20 %. » BOI-TVA-LIQ-30-20-97, exemple 2, version du 10 juin 2026.
Huit configurations de devis, huit réponses
Le tableau suivant reprend les situations décrites par la doctrine, dans l'ordre où elles se présentent le plus souvent sur un devis de particulier. Il suppose des panneaux dont les modules respectent les critères environnementaux et une pose sur un logement.
| Ce que prévoit l'offre | Taux applicable | Pourquoi |
|---|---|---|
| Panneaux conformes, gestionnaire d'énergie et onduleur dans la même prestation | 5,5 % sur l'ensemble | Le gestionnaire et l'onduleur sont des accessoires des panneaux : ils suivent leur taux |
| Panneaux conformes et batterie fournis et posés dans la même prestation | 20 % sur l'ensemble | La batterie n'est pas un accessoire et ne relève d'aucun taux réduit : le taux le plus élevé l'emporte |
| Lot indissociable panneaux, onduleur et batterie (vendus seulement ensemble) | 20 % sur l'ensemble | Même raisonnement : la batterie emporte tout le lot |
| Panneaux conformes d'un côté, batterie vendue séparément, hors de tout lot | 5,5 % sur les panneaux, 20 % sur la batterie | Chaque vente suit son régime propre ; une remise liée à l'achat conjoint s'analyse au cas par cas |
| Ajout de 6 kWc à une installation existante, total supérieur à 9 kWc | 5,5 % | La limite de 9 kWc s'apprécie opération par opération |
| Pose de panneaux conformes achetés par le client | 5,5 % sur la pose | L'installateur n'a pas besoin d'avoir fourni le matériel |
| Panneaux avec une simple programmation horaire du chauffe-eau | 20 % | Le pilotage ne peut pas se limiter à une programmation ou à des actions de l'utilisateur |
| Installation de plus de 9 kWc en une seule opération | 20 % | Hors du champ du taux réduit |
La ligne qui surprend le plus est la deuxième. Beaucoup de devis présentent une batterie comme une option ajoutée au bas d'une offre photovoltaïque, avec deux taux de TVA côte à côte. Si la batterie est fournie et posée par l'installateur dans le cadre de sa prestation, la doctrine considère pourtant que le client achète une combinaison, et c'est le taux normal qui s'applique à tout. À l'inverse, la doctrine admet que des éléments commercialisés séparément, en dehors de toute vente en lot, suivent chacun leur régime.
Ce que la batterie coûte vraiment en TVA
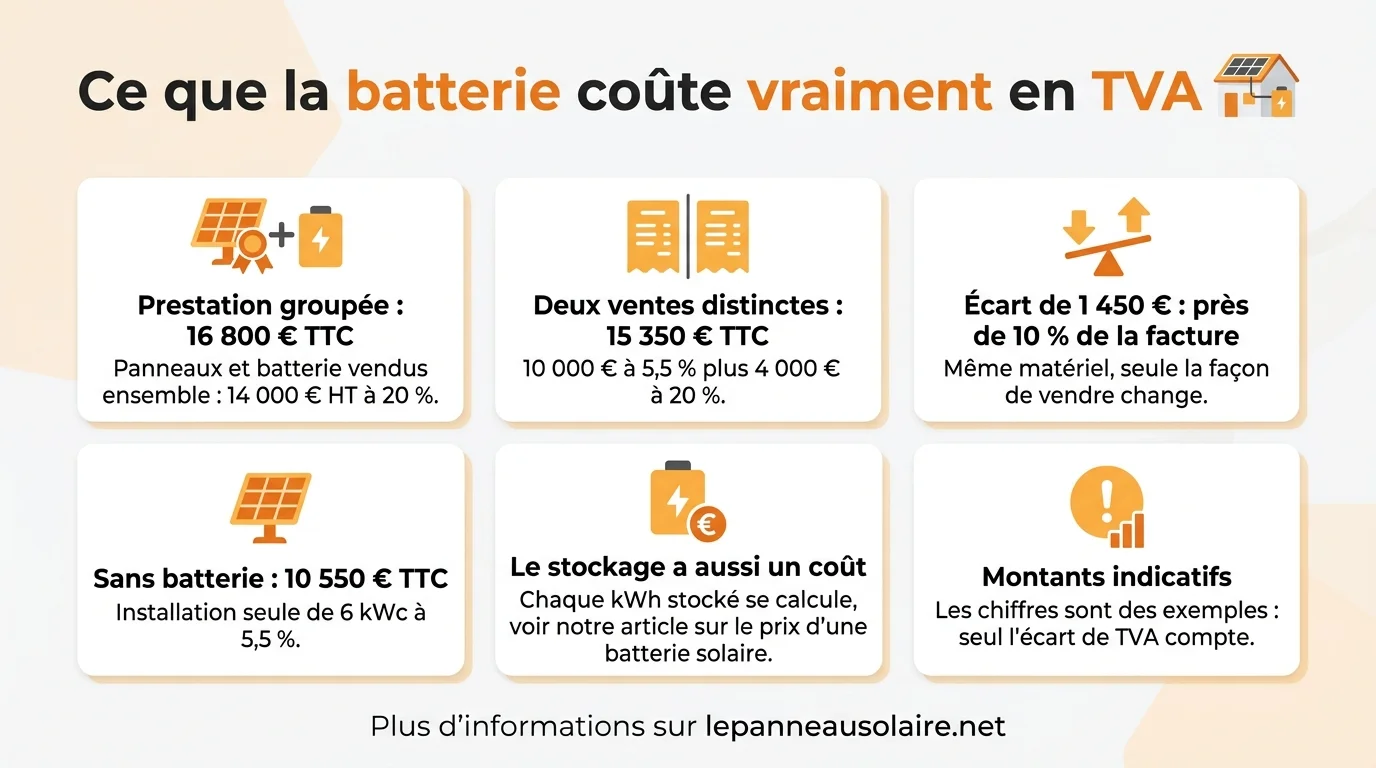
Prenons une installation de 6 kWc facturée 10 000 euros hors taxes, à laquelle s'ajoute une batterie à 4 000 euros hors taxes. Les montants sont des exemples ; seul l'écart compte.
- Une seule prestation panneaux et batterie : 14 000 euros hors taxes à 20 %, soit 16 800 euros TTC.
- Deux ventes distinctes, hors lot : 10 000 euros à 5,5 % (10 550 euros) plus 4 000 euros à 20 % (4 800 euros), soit 15 350 euros TTC.
- Sans batterie : 10 550 euros TTC.
Dans cet exemple, la façon de vendre la batterie pèse 1 450 euros, près de 10 % de la facture, sans que le matériel change. Avant de décider, il faut aussi se demander ce que la batterie rapporte : chaque kilowattheure stocké a un coût que notre article sur le prix d'une batterie solaire calcule, et depuis que le surplus n'est plus racheté que 1,1 c€/kWh, le gestionnaire d'énergie qui oriente la production vers le chauffe-eau peut rendre une partie du même service pour bien moins cher. Notre article sur l'autoconsommation avec un Linky détaille cet arbitrage.
Deux précautions avant de demander une vente séparée. La doctrine ne dit pas qu'il suffit de couper un devis en deux : elle vise des éléments réellement commercialisés séparément, que l'on peut acheter l'un sans l'autre. Et lorsque l'achat conjoint donne lieu à une remise, elle renvoie à une analyse au cas par cas. C'est à l'installateur, qui collecte la TVA, de déterminer le taux de son offre et d'en répondre.
Le gestionnaire d'énergie : un contacteur heures creuses ne compte pas
La condition du gestionnaire d'énergie est souvent lue comme une formalité. Le texte est plus exigeant : le système doit collecter en temps réel les données de production et de consommation, être directement relié aux équipements pilotés et synchroniser leur consommation avec la production solaire, de façon constante et autonome, sur au moins deux usages (eau chaude, chauffage, recharge d'un véhicule, par exemple). La doctrine ajoute que le pilotage « ne peut donc se limiter à une simple programmation horaire ou automatique ou à des actions de l'utilisateur ».
Concrètement, un chauffe-eau qui chauffe à heure fixe en milieu de journée, une prise programmable ou une application qui invite à lancer la machine à laver ne remplissent pas la condition. Un routeur qui envoie le surplus vers le ballon pilote un usage ; il en faut un second. L'équipement doit être intégré aux panneaux ou vendu dans une offre unique avec eux. Sur un devis, la ligne doit donc nommer le modèle et les deux usages pilotés : notre dossier sur le devis d'une installation de 6 kWc montre comment la lire.
9 kWc par opération, pas par maison
La limite de puissance s'apprécie pour chaque livraison ou chaque prestation d'installation, pas sur le toit entier. La doctrine prend l'exemple d'une maison déjà équipée à laquelle une entreprise ajoute 6 kWc : même si la puissance cumulée dépasse ensuite 9 kWc, l'opération reste éligible au taux réduit. Le cas inverse n'est pas prévu : une installation neuve de 12 kWc ne devient pas éligible parce qu'on la facture en deux fois. C'est la réalité de l'opération qui compte.
Deux autres précisions vont dans le sens du particulier. Le taux réduit vaut quelle que soit l'ancienneté du logement, maison neuve comprise, contrairement à l'ancien taux de 10 % qui exigeait un logement achevé depuis plus de deux ans. Et il n'est pas nécessaire que l'installateur ait fourni les panneaux : la pose de modules achetés par le client relève aussi de 5,5 %, à condition que ces modules respectent les critères. L'acquisition de matériel conforme auprès d'un vendeur qui ne pose pas peut également en bénéficier.
Ce que la TVA n'exige pas, et ce que la revente exige
Beaucoup de devis et de comparatifs présentent la qualification de l'installateur comme une condition du taux réduit. Ce n'est pas le cas : l'arrêté du 8 septembre 2025 qui fixe les critères porte sur les modules et sur le gestionnaire d'énergie, et la Fédération française du bâtiment l'a résumé en une phrase, le bénéfice du taux réduit « n'est pas subordonné à la détention d'une qualification par l'installateur ». La preuve à demander porte sur le matériel : les critères des modules (bilan carbone inférieur à 530 kg équivalent CO2 par kWc, argent, plomb, cadmium) sont évalués par un organisme certificateur accrédité, pour une référence précise de module.
La qualification reste pourtant décisive, mais pour une autre raison. Les conditions de l'obligation d'achat, rappelées sur photovoltaique.info, imposent une installation sur bâtiment, hangar ou ombrière et une qualification ou certification professionnelle de l'installateur, attestée sur l'honneur par le producteur. Une pose par une entreprise non qualifiée peut donc être facturée à 5,5 % et ne jamais pouvoir vendre son surplus. Le panorama complet des dispositifs restants figure dans notre guide des aides aux panneaux solaires.
Pour comparer des offres construites de la même façon, avec ou sans batterie, vous pouvez demander plusieurs devis détaillés à des installateurs de votre secteur en précisant les usages que le gestionnaire d'énergie devra piloter.
Questions fréquentes
Mon devis a été signé en 2025 au taux de 10 % : est-il toujours valable ?
Oui, sous condition. L'administration admet le maintien de l'ancien taux de 10 % pour les travaux qui ont fait l'objet d'un devis daté, accepté par les deux parties et suivi d'un acompte ou d'une offre de financement avant le 1er janvier 2026, même si la pose a lieu en 2026. Sans acompte ni offre de financement avant cette date, ce sont les règles actuelles qui s'appliquent.
Un kit solaire acheté sans pose peut-il être à 5,5 % ?
La doctrine admet le taux réduit pour du matériel acheté auprès d'un vendeur qui ne fait pas la pose, à condition que les modules respectent les critères et que le kit intègre un gestionnaire d'énergie pilotant au moins deux usages, ou soit vendu dans une offre unique avec lui. Sans ce gestionnaire, ou avec une batterie dans le même lot, c'est 20 %.
La TVA à 5,5 % s'applique-t-elle dans une maison neuve ?
Oui. Le taux réduit vise les locaux affectés à l'habitation ou destinés à l'être à l'issue de leur construction, quelle que soit leur ancienneté. La condition d'un logement achevé depuis plus de deux ans ne concernait que l'ancien taux de 10 %.
Besoin d'un devis ?
Comparez jusqu'à 3 devis d'artisans qualifiés. Gratuit et sans engagement.
Demander un devis gratuitPoursuivez votre lecture :
Panneau solaire vs panneau photovoltaïque : quelle est la vraie différence ?
Panneau solaire, thermique, photovoltaïque ou hybride : on clarifie tout avec rendements, durées de vie et guide de choix selon votre profil.
Solaire à La Réunion, aux Antilles et à Mayotte : la prime qui reste
Réunion, Martinique, Mayotte : prime versée en une fois, surplus racheté 17 à 18 c€, plafond de 1 600 heures. Les règles de l'arrêté S24.
Devis solaire de 6 kWc : ce que chaque ligne doit contenir, et ce qu'elle coûte
Modules, onduleur, gestionnaire d'énergie, pose, Consuel, TVA : lire un devis de 6 kWc en 2026, sans prime ni rachat à 4 centimes.