
Panneaux photovoltaïques et impôts : le guide complet pour déclarer vos revenus solaires en 2026
Publié le 12/04/2026 · 9 min de lecture
Vous venez de raccorder votre installation solaire au réseau et vous commencez à percevoir des revenus de revente d'électricité. Une question s'impose immédiatement : faut-il les déclarer aux impôts, et si oui, comment ? La réponse courte : oui, dans la plupart des cas, même si vous êtes exonéré d'imposition. La réponse complète est un peu plus nuancée, et elle dépend de votre puissance installée, de votre mode d'exploitation (revente totale ou surplus) et de votre situation personnelle. Ce guide fait le point sur tout ce qu'il faut savoir en 2026, en couvrant des angles souvent absents des autres articles : l'impact sur la taxe foncière, les panneaux sur un bien locatif, le cas des copropriétés, et le passage d'un régime fiscal à l'autre.
Première question : êtes-vous vraiment concerné par l'obligation de déclarer ?
Tout commence par distinguer deux situations radicalement différentes du point de vue fiscal.
L'autoconsommation totale sans injection réseau
Si vos panneaux produisent de l'électricité que vous consommez intégralement chez vous, sans jamais injecter un kilowattheure sur le réseau public, vous n'avez aucun revenu à déclarer. Il n'existe pas de flux financier entrant : vous économisez sur votre facture, mais vous ne percevez rien. Cette situation est de plus en plus fréquente avec les systèmes de stockage par batterie ou les installations de très faible puissance.
La revente de surplus ou la vente totale
Dès que vous injectez de l'électricité sur le réseau et que vous percevez en retour un paiement d'EDF Obligation d'Achat (ou d'un autre acheteur obligé), vous entrez dans la catégorie des producteurs d'électricité. Ces revenus constituent des bénéfices industriels et commerciaux (BIC) aux yeux de l'administration fiscale, qu'ils soient imposables ou non.
« Même exonéré d'impôt sur le revenu, un producteur de moins de 3 kWc doit mentionner ses revenus solaires dans sa déclaration annuelle. L'exonération ne dispense pas de l'obligation déclarative. »
Le seuil des 3 kWc : la frontière fiscale à connaître absolument
L'article 35 ter du Code général des impôts (CGI) prévoit une exonération d'impôt sur le revenu pour les particuliers dont la puissance installée est inférieure ou égale à 3 kilowatts-crête (kWc), sous réserve que l'installation soit raccordée en injection et que les revenus annuels de revente ne dépassent pas un certain plafond (à vérifier chaque année dans la loi de finances).
Au-delà de 3 kWc, ou si le plafond de revenus est franchi, les recettes de revente d'électricité deviennent imposables selon le régime des BIC.
Le cas particulier des deux points de raccordement
Un détail peu connu mérite d'être signalé : il est possible, pour un même foyer fiscal, de cumuler deux installations distinctes de 3 kWc maximum, par exemple, une sur la résidence principale et une autre sur la résidence secondaire, en conservant l'exonération pour chacune d'elles, à condition que les deux installations restent en dessous du seuil de puissance et du plafond de revenus applicable à chacune. Consultez un conseiller fiscal pour valider votre situation spécifique, car l'administration peut apprécier globalement les revenus du foyer.
Les deux régimes fiscaux : micro-BIC ou régime réel simplifié ?
Si votre installation dépasse le seuil d'exonération, vous relevez automatiquement du régime micro-BIC tant que vos recettes annuelles restent sous le plafond applicable (vérifiez le barème en vigueur lors de votre déclaration). Vous pouvez cependant opter pour le régime réel simplifié, qui est parfois plus avantageux selon votre profil.
| Critère | Micro-BIC | Régime réel simplifié |
|---|---|---|
| Plafond de recettes | Sous le seuil micro-BIC en vigueur | Pas de plafond |
| Abattement forfaitaire | 71 % (seuls 29 % des revenus sont imposables) | Aucun abattement, déduction des charges réelles |
| Récupération de la TVA | Non (franchise de TVA) | Oui, si option TVA exercée |
| Obligations comptables | Registre des recettes simple | Bilan simplifié, formulaires 2031 + annexes 2033 |
| Intérêt principal | Simplicité, abattement élevé pour petites recettes | Rentable si charges réelles élevées (amortissement, intérêts d'emprunt) |
| Cas d'usage recommandé | Petite installation, faibles revenus de revente | Installation importante avec financement par emprunt |
Comment choisir entre les deux régimes ?
En pratique, pour une installation résidentielle standard de 3 à 9 kWc financée sans emprunt, le micro-BIC est presque toujours plus simple et plus avantageux : l'abattement de 71 % est très généreux. Le régime réel devient pertinent si vous avez contracté un crédit pour financer votre installation et pouvez déduire les intérêts d'emprunt, ou si vous avez engagé des charges de maintenance significatives.
Simulateur : quel régime fiscal pour votre installation ?
Quel régime fiscal s'applique à mes panneaux solaires ?
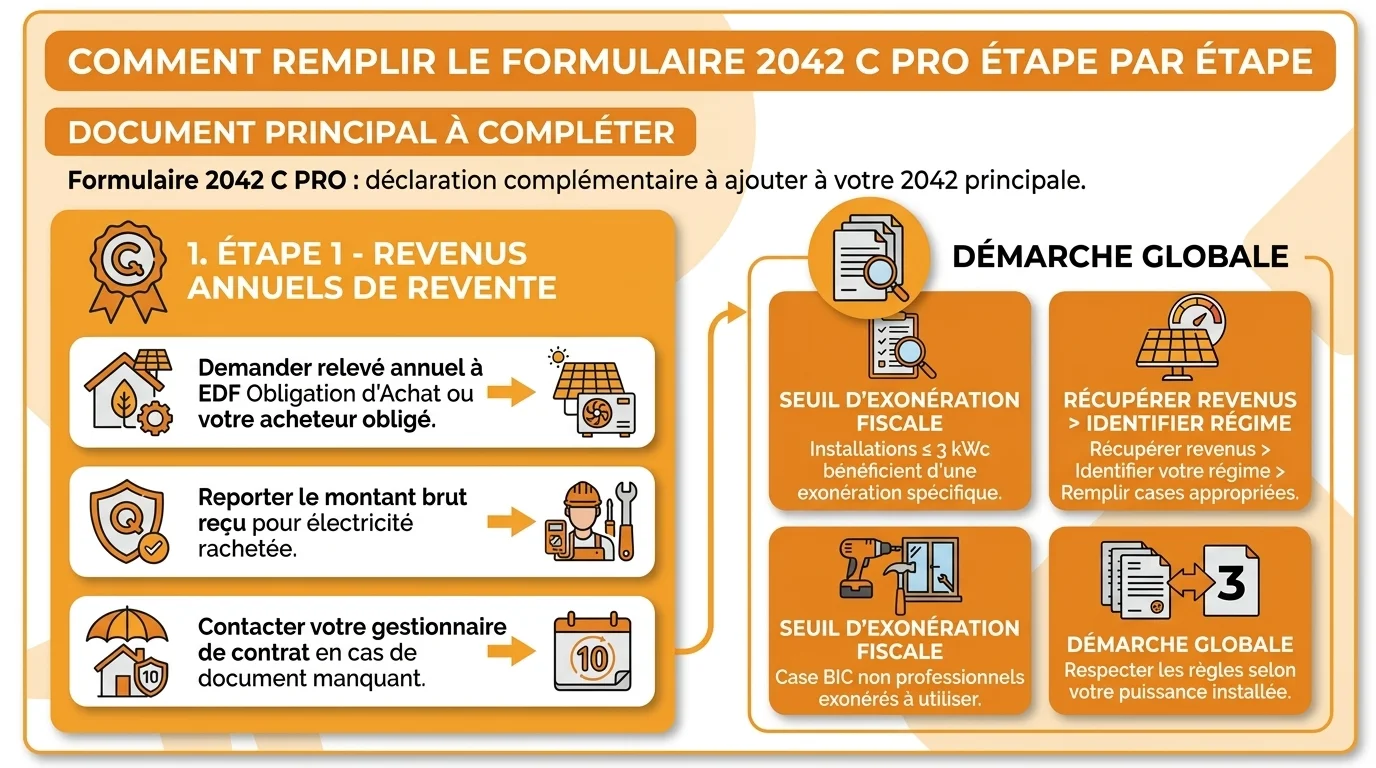
Comment remplir le formulaire 2042 C PRO étape par étape
Le formulaire central est la déclaration complémentaire 2042 C PRO, que vous ajoutez à votre déclaration de revenus principale (formulaire 2042). Voici comment procéder concrètement.
Étape 1 : Récupérer vos revenus annuels de revente
Chaque année, EDF Obligation d'Achat (ou votre acheteur obligé) vous adresse un relevé annuel de revenus récapitulant les sommes versées pour l'électricité rachetée. C'est ce montant brut que vous reportez sur votre déclaration. Si vous ne recevez pas ce document, contactez directement votre gestionnaire de contrat pour obtenir un justificatif.
Étape 2 : Identifier la bonne case selon votre régime
- Cas exonéré (≤ 3 kWc, seuil non dépassé) : cases de la rubrique BIC non professionnels exonérés. Les intitulés exacts varient légèrement selon l'année d'imposition ; reportez-vous à la notice 2041 disponible sur impots.gouv.fr.
- Micro-BIC : cases SNN (régime micro-BIC, recettes non professionnelles). Vous reportez le montant brut ; l'abattement de 71 % est calculé automatiquement par l'administration.
- Régime réel simplifié : vous déposez préalablement la déclaration professionnelle n° 2031 avec les annexes 2033 A à G, et reportez ensuite le résultat net sur la 2042 C PRO.
Étape 3 : Déclarer en ligne sur impots.gouv.fr
La déclaration en ligne s'effectue chaque année au printemps, généralement à partir de mi-avril. Les délais varient selon votre département de résidence (zones 1, 2, 3) et sont publiés par l'administration fiscale chaque année. Pour 2026, consultez le calendrier officiel sur impots.gouv.fr dès l'ouverture du service.
Les documents à conserver (pendant au moins 3 ans)
- Contrat de rachat EDF OA signé
- Relevés annuels de revenus de revente
- Attestation de conformité Consuel
- Certificat de raccordement au réseau (convention de raccordement Enedis)
- Factures d'achat et d'installation des panneaux
- Justificatifs de maintenance et d'entretien (si régime réel)
Un angle souvent oublié : l'impact sur la taxe foncière
La question revient souvent et mérite une réponse claire : les panneaux photovoltaïques peuvent-ils faire augmenter votre taxe foncière ? La réponse est nuancée.
En théorie, toute amélioration apportée à un bien immobilier est susceptible de revaloriser la valeur locative cadastrale, base de calcul de la taxe foncière. En pratique, l'administration fiscale distingue deux situations :
- Panneaux intégrés au bâti (toiture) : ils peuvent être considérés comme une amélioration immobilière et, à ce titre, être pris en compte lors de la prochaine révision de la valeur locative. Vous avez en principe l'obligation de déclarer cette modification dans les 90 jours suivant l'achèvement des travaux via le formulaire H1 ou H2 (selon le type de bien).
- Panneaux posés au sol ou sur structure indépendante : ils relèvent potentiellement d'une imposition séparée en tant qu'installation classée ou construction. La situation varie selon les communes et les caractéristiques de l'installation.
Dans les faits, de nombreux propriétaires constatent que leur taxe foncière n'évolue pas après installation de panneaux solaires, notamment pour les petites installations résidentielles. Mais une révision est légalement possible : renseignez-vous auprès de votre service des impôts fonciers local pour connaître la pratique de votre commune.
Panneaux solaires sur un bien locatif : une fiscalité spécifique
Si vous êtes propriétaire d'un bien mis en location et que vous y avez installé des panneaux photovoltaïques, la situation fiscale se complique. Deux scénarios distincts existent.
Le locataire consomme l'énergie produite
Si l'électricité produite est consommée par votre locataire (via un montage de type autoconsommation collective ou réduction de la facture), les revenus que vous en tirez peuvent être qualifiés de revenus fonciers s'ils sont accessoires à la location, ou de BIC s'ils constituent une activité commerciale distincte. La frontière est parfois ténue et nécessite un avis fiscal personnalisé.
Vous revendez la totalité à EDF OA
Si la totalité de l'électricité produite est revendue à EDF OA, indépendamment de la location, les revenus de revente constituent des BIC distincts des loyers perçus. Ils sont à déclarer dans les cases BIC de la 2042 C PRO, selon le régime applicable à votre puissance installée. Les charges liées à l'installation (entretien, amortissement au réel) ne sont pas déductibles de vos revenus fonciers mais peuvent l'être dans le cadre du régime réel BIC.
« Un propriétaire bailleur qui installe des panneaux sur son bien locatif doit soigneusement séparer la comptabilité de ses revenus fonciers et de ses revenus BIC issus de la revente d'électricité. Un mélange des deux peut conduire à des redressements. »
Le cas des copropriétés : pas d'exonération possible
Les syndicats de copropriétaires qui installent des panneaux photovoltaïques sur les parties communes ne peuvent pas bénéficier de l'exonération fiscale prévue pour les particuliers (article 35 ter CGI). En effet, cette exonération est réservée aux personnes physiques produisant de l'électricité dans le cadre de la gestion de leur patrimoine privé.
Pour une copropriété, les revenus de revente d'électricité sont obligatoirement soumis à l'impôt sur les sociétés (ou à une imposition spécifique selon la structure juridique), et la TVA est applicable dès le premier euro si la copropriété est assujettie. Cette configuration nécessite un accompagnement comptable et fiscal spécifique, distinct de la déclaration individuelle d'un particulier.
Changer de régime fiscal : comment et quand peut-on le faire ?
Vous êtes actuellement en micro-BIC et vous souhaitez passer au régime réel, ou l'inverse ? Les règles sont précises.
- Passage du micro-BIC au réel : vous pouvez opter pour le régime réel en le signalant à votre centre des finances publiques avant le 1er février de l'année d'imposition concernée (date à vérifier dans la notice fiscale annuelle). L'option est valable deux ans, renouvelable par tacite reconduction.
- Retour au micro-BIC : après la période minimale de deux ans sous le régime réel, vous pouvez revenir au micro-BIC si vos recettes restent sous le plafond applicable. Il faut ne pas renouveler l'option réel avant l'échéance.
- Dépassement du plafond micro-BIC : si vos recettes franchissent le plafond deux années consécutives, vous basculez automatiquement au régime réel l'année suivante, sans option nécessaire.
Que risque-t-on en cas de non-déclaration ?
Ne pas déclarer ses revenus photovoltaïques parce que l'on croit être exonéré est une erreur fréquente. L'administration fiscale peut, lors d'un contrôle, constater que vous percevez des sommes d'EDF OA (les données de raccordement Enedis sont accessibles) et vous adresser un avis de redressement.
Les conséquences d'une non-déclaration comprennent :
- Une majoration de 10 % pour déclaration tardive, portée à 40 % en cas de manquement délibéré
- Des intérêts de retard de 0,20 % par mois sur les sommes dues
- La possibilité d'un redressement sur les 3 dernières années (délai de reprise général)
Si vous n'avez pas déclaré vos revenus solaires les années passées, vous pouvez régulariser votre situation spontanément via la procédure de régularisation en ligne sur impots.gouv.fr, ce qui permet généralement de réduire les pénalités appliquées.
Récapitulatif : les 4 situations et ce qu'elles impliquent
| Situation | Obligation fiscale | Formulaire | Imposition |
|---|---|---|---|
| Autoconsommation totale (0 injection) | Aucune déclaration de revenu solaire | Aucune | |
| Revente de surplus, installation ≤ 3 kWc | Déclaration obligatoire malgré exonération | 2042 C PRO (cases BIC exonérés) | Exonération IR (sous conditions) |
| Revente, installation > 3 kWc, micro-BIC | Déclaration des recettes brutes | 2042 C PRO (case SNN) | IR sur 29 % des recettes (après abattement 71 %) |
| Revente, régime réel simplifié | Déclaration professionnelle + report | 2031 + annexes 2033 + 2042 C PRO | IR sur résultat net réel |
Questions fréquentes
Je n'ai jamais déclaré mes revenus solaires depuis l'installation : que dois-je faire ?
Ne tardez pas à régulariser votre situation. Vous pouvez déposer des déclarations rectificatives pour les années non prescrites (généralement les 3 dernières années) via votre espace personnel sur impots.gouv.fr. Une régularisation spontanée est systématiquement moins pénalisante qu'un redressement consécutif à un contrôle fiscal. Si vous êtes en dessous du seuil de 3 kWc et que votre exonération est acquise, les pénalités peuvent rester limitées, mais l'obligation déclarative reste effective et doit être régularisée.
Les panneaux solaires sur un garage ou une dépendance sont-ils soumis aux mêmes règles fiscales ?
Oui. Les règles fiscales s'appliquent indépendamment du support physique de l'installation (toiture principale, garage, dépendance, abri de jardin, hangar). Ce qui compte, c'est la puissance totale installée et les revenus de revente générés, pas l'emplacement des panneaux. Si vous avez plusieurs petites installations sur différentes dépendances mais que leur puissance cumulée dépasse 3 kWc, c'est la puissance totale qui s'apprécie pour déterminer le régime applicable.
Dois-je déclarer mes panneaux solaires à la mairie en plus des impôts ?
Il s'agit de deux démarches distinctes : la déclaration urbanistique (déclaration préalable de travaux ou permis de construire selon la surface et la zone) est effectuée avant les travaux auprès de votre mairie. La déclaration fiscale concerne uniquement les revenus de revente perçus après raccordement. L'une n'exclut pas l'autre. Si vous installez des panneaux intégrés au bâti, pensez également à informer votre centre des impôts fonciers dans les 90 jours suivant l'achèvement des travaux.
Mon installation est en copropriété : puis-je bénéficier de l'exonération à titre personnel ?
Si vous êtes copropriétaire et que l'installation est décidée par le syndicat de copropriété sur les parties communes, c'est la copropriété qui perçoit les revenus et qui est imposée, vous ne pouvez pas revendiquer l'exonération à titre personnel. En revanche, si vous êtes propriétaire d'une maison individuelle dans une résidence privée (et non d'un appartement en copropriété classique), et que l'installation est sur votre terrain ou votre toiture privative, les règles habituelles des particuliers s'appliquent.
L'électricité que je consomme moi-même (autoconsommation partielle) est-elle imposable ?
Non. Seule la part que vous revendez à EDF OA et pour laquelle vous percevez un paiement est considérée comme un revenu imposable. La valeur de l'électricité que vous consommez vous-même ne constitue pas un revenu au sens fiscal : vous réalisez une économie, pas un gain. Seul le montant effectivement crédité sur votre compte par votre acheteur obligé doit être reporté dans votre déclaration.
Puis-je déduire le coût d'installation de mes panneaux de mes revenus de revente ?
En micro-BIC, non : l'abattement forfaitaire de 71 % remplace toute déduction de charges, y compris le coût d'installation. En régime réel simplifié, en revanche, vous pouvez amortir le coût de l'installation sur sa durée de vie estimée (généralement 20 à 25 ans) et déduire les charges réelles (entretien, assurance, intérêts d'emprunt). C'est l'un des arguments principaux en faveur du régime réel pour les installations importantes financées par emprunt.
Besoin d'un devis ?
Comparez jusqu'à 3 devis d'artisans qualifiés. Gratuit et sans engagement.
Demander un devis gratuitPoursuivez votre lecture :
Faut-il un onduleur hybride ? Votre installation et votre contrat décident
Couplage DC ou AC, batterie imposée, recharge au réseau interdite sous contrat d'achat : ce qu'il faut savoir avant de choisir un hybride.
Panneaux solaires : tous les avantages et inconvénients que personne ne vous dit vraiment
Coût, rendement, recyclage, onduleurs… Découvrez tous les inconvénients des panneaux solaires et les solutions concrètes pour faire le bon choix.
Panneaux et batterie dans le même devis : pourquoi la TVA peut passer à 20 %
Batterie vendue en lot, extension au-delà de 9 kWc, pose de panneaux fournis : ce que le BOFiP de juin 2026 dit du taux de 5,5 % sur le solaire.